

Kundinnen und Kunden im Fokus: Wie Versicherungen die Journey neu denken müssen
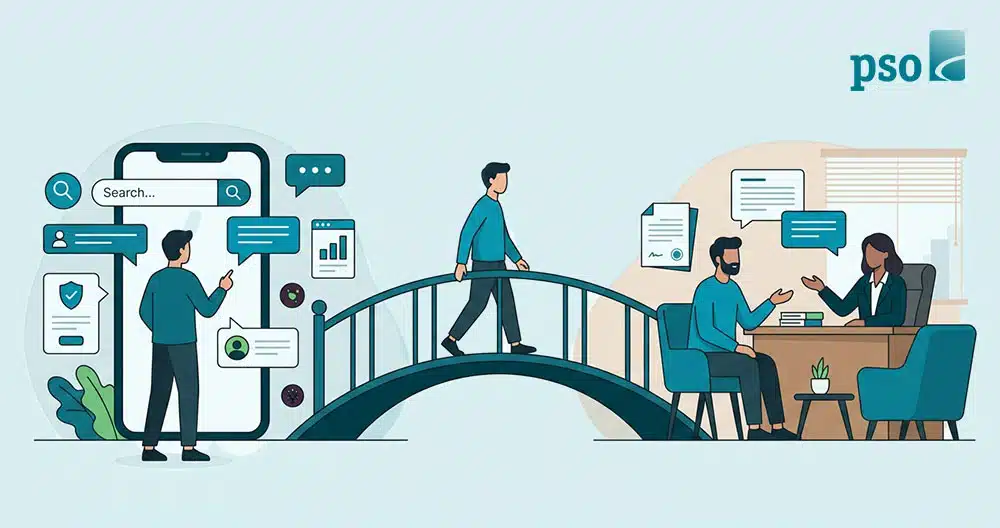
Heutzutage muss für einen Vertragsabschluss keine Filiale mehr betreten werden. Damit fällt der persönliche Kontakt als natürlicher Vertrauensanker weg. Vertrauen bleibt trotzdem der entscheidende Erfolgsfaktor im Versicherungsvertrieb, auch wenn es bislang kaum gemessen wird. Genau hier setzen digitale Empfehlungsprogramme an: Sie verbinden digitale und persönliche Beratung.
Warum Vertrauen die eigentliche Währung im Versicherungsvertrieb ist
Da Versicherungsprodukte komplex und beratungsintensiv sind, wiegt das Wort von Freunden oder Familie mehr als jede Werbung. Drei von vier Verbraucherinnen und Verbrauchern in Deutschland halten den Abschluss einer Versicherung über eine persönliche Beratung grundsätzlich für vertrauenswürdig. Beim Online-Abschluss sind es laut der Deloitte-Studie „Digital Trust in Insurance“ immerhin noch 65 Prozent.¹ Vertrauen entscheidet damit über den Abschluss – aktiv gesteuert wird es derzeit aber selten.
Nach einem Wasserschaden zählt für Betroffene oft eine einzige Erfahrung mehr als jede Anzeige. Nachbarinnen und Nachbarn, die genau diese Versicherung schon einmal gebraucht haben, wissen, wie kulant sie reguliert. Dieses Wissen lässt sich nicht bewerben, nur teilen. Anders als Werbung, die zunehmend ausgeblendet wird, behalten persönliche Empfehlungen ihre Glaubwürdigkeit. Sie werden nicht durch bloße Versprechen gestützt, sondern durch echte Erfahrungen.
Warum hybride Kundschaft zum Standard wird
Kundinnen und Kunden erwarten digitale und kanalübergreifende Customer Journeys, die sich nahtlos in ihren Alltag einfügen. Auch bei Versicherungen ist diese hybride Kundschaft längst der Normalfall. Sie wechseln situativ zwischen Smartphone-Recherche, Videoberatung und dem persönlichen Abschluss vor Ort. Die Versicherung muss sich diesem Verhalten anpassen, nicht umgekehrt.
Woran scheitert die hybride Journey heute?
Trotz des Willens zur Kundenzentrierung kämpfen viele Versicherungen mit einem massiven Digitalisierungsrückstand. Mehrere IT-Systeme laufen parallel, oft ohne jede Verbindung untereinander. Dadurch wird der Beratungsprozess nicht effizient unterstützt, sondern verlängert. Wissen Beraterinnen und Berater nicht, was die Kundin oder der Kunde vorab online recherchiert hat, sinkt deren Vertrauen in die Beratung sofort.
Der Wavestone Hybrid Sales Index© 2025 beziffert die Lücke konkret: Im Durchschnitt erreichen die untersuchten Versicherer beim Omnichannel-Reifegrad nur einen Score von 54 Prozent.²
Der digitale Auftritt ist vielerorts vorhanden, die medienbruchfreie Journey bis zum Vertragsabschluss aber nicht. Für den Vertrieb schlägt das an vielen Stellen durch:
- Träge Leadgenerierung: zu langsam für das Tempo des Marktes
- Analoge Erstkontakte: passen nicht zur Lebenswelt digitaler Zielgruppen
- Uneinheitliche Touchpoints: widersprüchliche Informationen an verschiedenen Kontaktpunkten
- Wachsende Konkurrenz: technologiegetriebene Newcomer mit automatisierten Prozessen
Warum der Zeitpunkt jetzt entscheidet
Der Rückstand lässt sich noch aufholen, solange digitale Insurtechs den digitalen Erstkontakt nicht dauerhaft besetzen. Wer wartet, bis die Systemlandschaft modernisiert ist, überlässt genau diesen ersten Kontaktpunkt dem Wettbewerb. Das Vertrauen im eigenen Bestand ist dagegen längst vorhanden und lässt sich sofort aktivieren.
Warum sind Empfehlungsprogramme der ideale Einstiegspunkt?
Empfehlungsprogramme schaffen einen digitalen, konsistenten Einstieg, der Vertrauen mitbringt, statt es erst aufbauen zu müssen. Zufriedene Bestandskundinnen und Bestandskunden teilen mit wenigen Klicks einen individuellen Empfehlungslink via WhatsApp oder E-Mail. Weil empfohlene Leads deutlich häufiger abschließen als klassisch akquirierte Kontakte, sinken dadurch auch die Akquisekosten pro gewonnenen Vertrag. Dieser Effekt lässt sich messen: Conversion-Rate, Weiterempfehlungsquote und Kosten pro Lead zeigen unmittelbar, wie wirksam persönliche Empfehlungen sind.
Eine vollständige Ablösung der Legacy-Systeme braucht Zeit, ein Empfehlungsprogramm lässt sich dagegen in wenigen Wochen aufsetzen. Es löst damit kein IT-Problem, sondern setzt sich bewusst vor die gewachsene Systemlandschaft und schließt genau am kritischen ersten Kontaktpunkt die Lücke in der hybriden Journey. Weil Interessentinnen und Interessenten ihre Daten von Anfang an strukturiert und digital übergeben, entsteht der Medienbruch dort gar nicht erst, unabhängig davon, wie fragmentiert die Systeme im Hintergrund bleiben.
Neukundinnen und Neukunden erhalten einen persönlichen Einstieg in die hybride Beratung. Wer empfiehlt, bindet sich dabei selbst stärker an die eigene Versicherung. Somit entsteht ein Vertriebskanal, der funktioniert – egal, auf welchem Stand sich die IT-Modernisierung befindet.
Wie funktioniert eine hybride Empfehlungsstrecke in der Praxis?
Kundinnen und Kunden teilen einen persönlichen Empfehlungslink; die empfohlene Person trägt ihre Daten direkt online in ein Lead-Formular ein. Danach übernimmt die Versicherung, eine Beraterin oder ein Berater die persönliche Beratung. Die eingegebenen Daten fließen automatisch in die Beratungs- und Bestandssysteme, sodass niemand sie ein zweites Mal erfassen muss.
Was das für die Praxis bedeutet:
- Kürzere Zeit bis zum ersten persönlichen Kontakt, da kein Rückruf oder E-Mail-Verlauf mehr nötig ist
- Geringere Abbruchquote, da keine Angaben doppelt gemacht werden müssen
- Vollständiges Kundenbild vor Gesprächsbeginn, ein Vorteil bei begrenzten Beraterkapazitäten
Praxis: Wie pso Versicherungen unterstützt
Die Empfehlungsprogramme kommen unter anderem hier zum Einsatz:
- Vertragsempfehlungen für Sach- und Personenversicherungen
- Empfehlungen für Beraterinnen und Berater sowie Agenturen
- Cross-Selling zwischen Bestands- und Neuprodukten
pso begleitet Versicherungen von der Konzeption bis zur Einbindung in bestehende Beratungsprozesse. Darüber hinaus werden laufend Kennzahlen wie Weiterempfehlungsquote und Kosten pro Lead ausgewertet. So lässt sich am Empfehlungsprogramm ablesen, wie viele neue Verträge daraus entstehen und wie eng Bestandskundinnen und Bestandskunden mit der Versicherung verbunden sind
Fazit
Der Wunsch nach Beratung vor einem Versicherungsabschluss wird nicht verschwinden. Entscheidend wird, wessen Empfehlung bis dahin gehört wurde. Zwar braucht die IT-Modernisierung Zeit, ein Empfehlungsprogramm können Versicherungen aber heute schon nutzen, um näher an ihre Kundschaft heranzukommen. Wer dieses Modell konsequent nutzt, macht Vertrauen messbar – und bleibt auch nach dem Abschluss die naheliegende Anlaufstelle.
Kennen Sie schon unseren Ratgeber für erfolgreiche Neukundengewinnung mit Empfehlungsmarketing?

Empfehlungmarketing
Ratgeber - Whitepaper
Mehr Umsatz und bessere Qualität zu niedrigen Akquise-Kosten. Kostenlos für Sie zum Download. Sichern Sie ihn sich jetzt!

RÜCKRUF-SERVICE
JETZT BERATEN LASSEN!
02 21 / 56 97 78-0